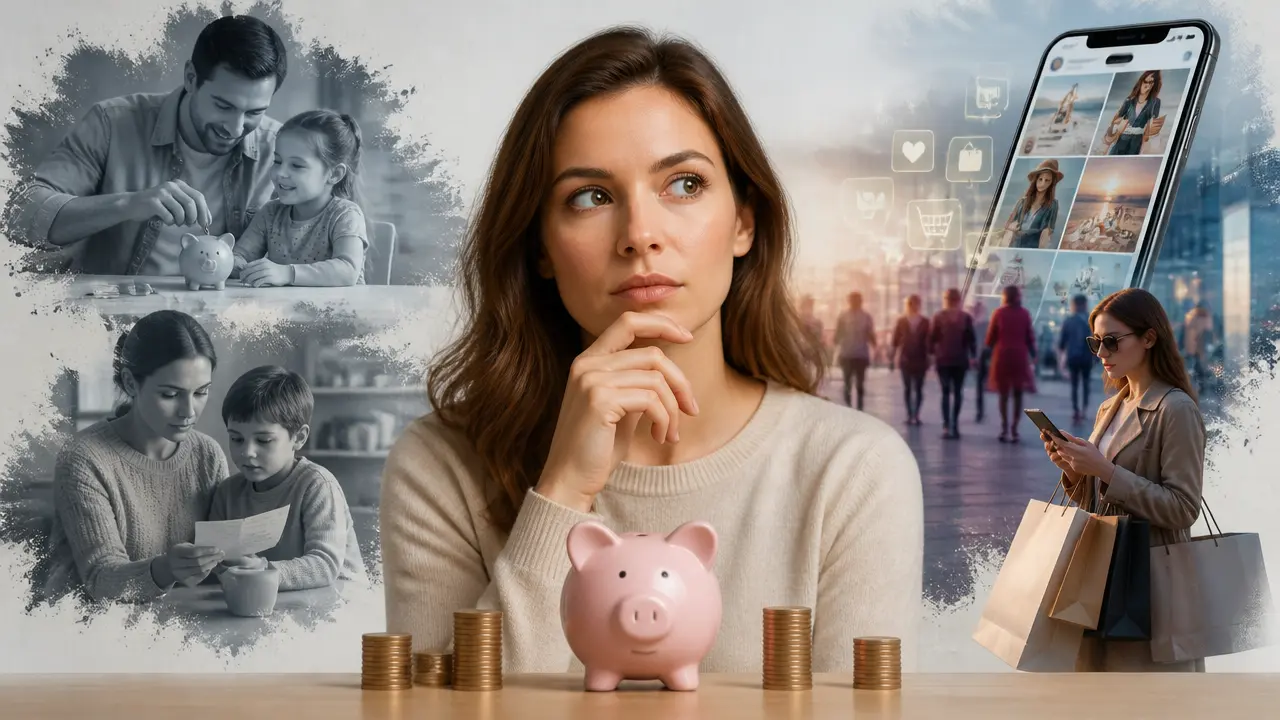
Decyzje dotyczące wydatków są w pełni oparte na emocjach, które nadają znaczenie poszczególnym opcjom finansowym. Stosunek do pieniędzy kształtuje się w dzieciństwie, pod wpływem obserwacji rodziców oraz spełnienia podstawowych potrzeb emocjonalnych. Współczesna cyfryzacja ułatwia impulsywne wydawanie pieniędzy, a presja społeczna zwiększa konsumpcję.
Emocje i dzieciństwo jako fundamenty stosunku do pieniędzy
Jon Sigurd Wegener, badacz mózgu specjalizujący się w neuroekonomii, podkreśla, że wszystkie decyzje finansowe są oparte na emocjach. Współdziałanie obszarów mózgu, takich jak brzuszno-przyśrodkowa kora przedczołowa, pozwala ocenić wartość poszczególnych możliwości, co dotyczy także odkładania pieniędzy na przyszłość. Wegener wskazuje, że stosunek do pieniędzy nie jest w pełni racjonalny, ponieważ kupujemy z nadzieją na lepsze życie i lepsze postrzeganie przez innych.
Psycholog Johanne Stentoft wyjaśnia, że stosunek do pieniędzy kształtuje się w dzieciństwie poprzez dwa mechanizmy. Pierwszy to uczenie się przez modelowanie, czyli obserwacja rodziców w kwestii zarządzania finansami, rozmów o pieniądzach oraz powierzania odpowiedzialności finansowej dzieciom. Drugi mechanizm to tworzenie schematów życiowych, które powstają, gdy podstawowe potrzeby emocjonalne, takie jak bezpieczeństwo, bycie zauważonym czy przynależność, nie zostają zaspokojone. Pieniądze stają się wówczas obszarem, w którym schematy te znajdują wyraz i wpływają na zachowania finansowe.
Przykłady przedstawione przez Stentoft ilustrują różnorodność tych schematów. Jeden z nich to klient, który w dzieciństwie był prześladowany i krytykowany, a jako dorosły demonstruje sukces poprzez konsumpcję. Inny przykład to kobieta dorastająca w dobrych warunkach finansowych, ale z matką uzależnioną od alkoholu, która jako dorosła wykazuje silną potrzebę oszczędzania z powodu lęku i braku poczucia bezpieczeństwa.
Stentoft zwraca także uwagę na wpływ zwyczajów rodzinnych dotyczących pieniędzy. Osoby, które jako dzieci otrzymywały wszystko, czego chciały, mogą mieć trudności z kontrolą impulsów finansowych w dorosłości. Natomiast dzieci, którym rodzice zapewniali niewiele dóbr materialnych mimo posiadania środków, mogą odczuwać potrzebę kupowania rzeczy, które zastępują brak emocjonalnego wsparcia.
Wpływ cyfryzacji i społecznych uwarunkowań na wydatki
Anne Juel Jorgensen, szefowa działu dobrostanu finansowego w Danske Bank, wskazuje, że cyfryzacja społeczeństwa wzmacnia impulsywność w podejściu do pieniędzy. Zakupy można obecnie robić przez całą dobę, bez przeszkód i opóźnień, co ułatwia natychmiastowe wydawanie środków. Ponadto brak fizycznej gotówki sprawia, że pieniądze wydają się mniej konkretne, co potwierdza również Jon Sigurd Wegener, podkreślając, że mózg nie jest przystosowany do abstrakcyjnych form pieniędzy, takich jak cyfrowe liczby na ekranie.
Jorgensen zauważa także, że wzrost zamożności społeczeństwa nie ułatwia stosunku do pieniędzy. W społeczeństwie konsumpcyjnym porównujemy się z innymi, co wpływa na jakość życia. Badanie przeprowadzone przez duńskie stowarzyszenie filantropijne Realdania wykazało, że postrzeganie siebie na tle innych ma duże znaczenie. W efekcie, gdy ktoś z sąsiedztwa kupuje drogi samochód, inni również zaczynają to robić, co zwiększa presję na konsumpcję.
Jednocześnie sytuacja geopolityczna wpływa na młodsze pokolenia, zwiększając poczucie niepewności i ograniczając konsumpcję. Badanie jakościowe wśród osób w wieku 18–35 lat wskazuje, że dla nich ważne jest stworzenie dobrych warunków dla rodziny oraz obawy dotyczące wejścia na rynek mieszkaniowy i możliwości powiększenia rodziny. W przeciwieństwie do osób młodych w latach 90., dla których ważne było poznawanie świata i podróże, obecne pokolenie skupia się bardziej na bezpieczeństwie niż na konsumpcji.
Anne Juel Jorgensen podkreśla, że zrównoważone podejście do finansów opiera się na trzech elementach: posiadaniu środków na codzienne wydatki, zabezpieczeniu na sytuacje awaryjne oraz oszczędzaniu na przyszłość. Zaznacza, że można odkładać tak dużo na te dwie ostatnie kategorie, że nie pozostaje wystarczająco dużo na bieżące życie. Wskazuje także, że zmiana nawyków finansowych wymaga pełnego obrazu sytuacji finansowej oraz jej automatyzacji, na przykład poprzez automatyczne przelewy na konto oszczędnościowe. Proponuje także klasyczne rozwiązania, takie jak dawanie sobie kieszonkowego, po wcześniejszym zidentyfikowaniu emocji związanych z pieniędzmi i ich źródeł.
W artykule przedstawiono różne aspekty kształtowania się stosunku do pieniędzy, od emocji i doświadczeń z dzieciństwa, przez wpływ cyfryzacji, aż po społeczne uwarunkowania i indywidualne strategie zarządzania finansami. Wskazano na znaczenie emocji w podejmowaniu decyzji finansowych oraz na rolę schematów życiowych powstałych w dzieciństwie. Omówiono także wpływ współczesnych zmian społecznych i technologicznych na impulsywność wydatków oraz na podejście do oszczędzania i konsumpcji.
Komentarze
Linki do innych stron WWW w komentarzach są niedozwolone i takie komentarze są automatycznie odrzucane.