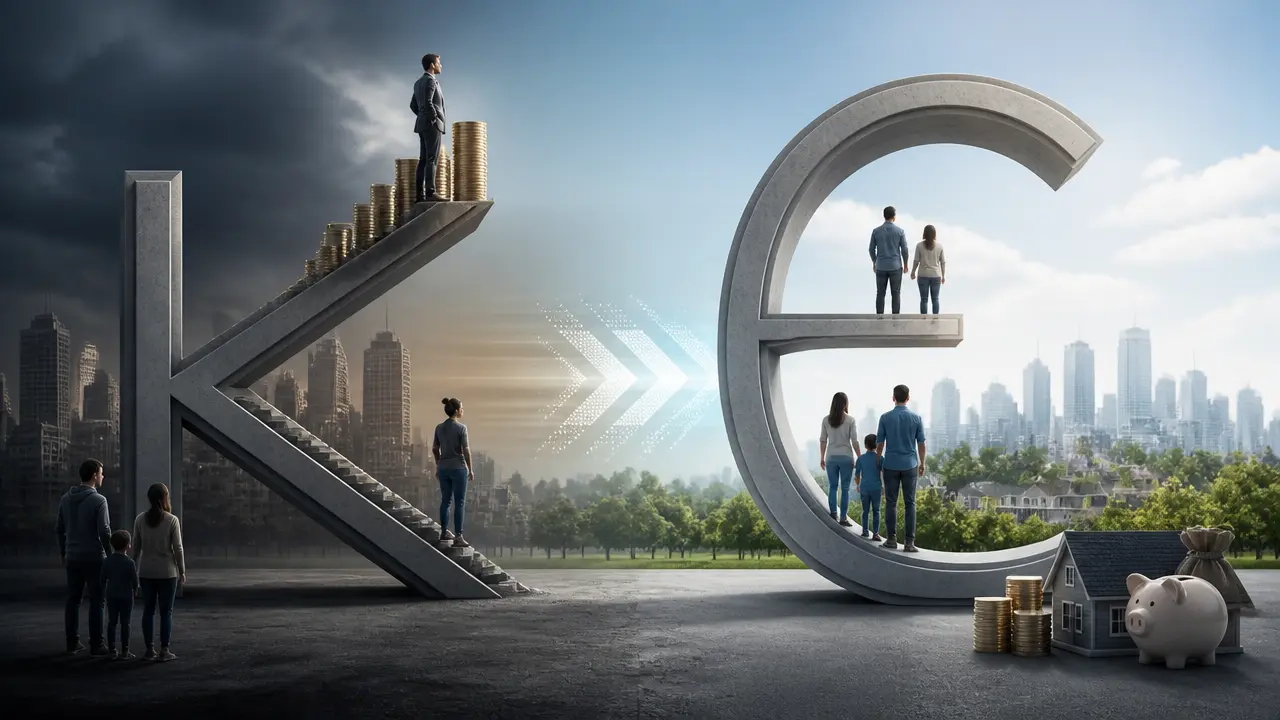
Gospodarka w kształcie litery K, która odzwierciedlała rosnące rozwarstwienie ekonomiczne między najbogatszymi a najbiedniejszymi Amerykanami, może ulegać zmianie. Według sekretarza skarbu USA Scotta Bessenta, ten model gospodarczy jest już przeszłością, a obecnie obserwuje się tendencję do zbliżania się poziomów dochodów i wydatków między różnymi grupami społecznymi, co określane jest jako gospodarka w kształcie litery C.
Model gospodarki w kształcie litery K odnosi się do sytuacji, w której dochody i wydatki gospodarstw domowych o wysokich dochodach rosną szybciej niż w przypadku gospodarstw o niskich dochodach, co tworzy rozwarstwienie w gospodarce. Termin ten zyskał na popularności podczas pandemii COVID-19. W modelu tym ramiona litery K symbolizują rosnące różnice między grupami dochodowymi.
Wzrost płac i wydatków wśród gospodarstw o niższych dochodach
Dane Bank of America Institute wskazują, że w lipcu gospodarstwa o niższych dochodach odnotowały średni roczny wzrost płac netto na poziomie 5,2%, co było pierwszym takim przypadkiem od grudnia 2024 roku, kiedy to tempo wzrostu płac w tej grupie przewyższyło tempo wzrostu płac wśród gospodarstw o wyższych dochodach.
Również wydatki na kartach debetowych i kredytowych w lipcu wykazały zbliżenie się poziomów między grupami dochodowymi. Wydatki gospodarstw o niższych dochodach wzrosły o 5,4% rok do roku, przewyższając wzrost wydatków wśród gospodarstw o średnich dochodach, co Bank of America Institute przypisuje silniejszemu wzrostowi płac netto w tej grupie.
Trudności finansowe i presje na różnych poziomach dochodów
Mimo obserwowanych zmian, ekonomiści zwracają uwagę na utrzymujące się trudności finansowe wśród konsumentów o niskich dochodach. Ethan Dornhelm, wiceprezes FICO ds. scoringu i analityki predykcyjnej, wskazał na wzrost wskaźnika zaległości powyżej 90 dni w spłacie kredytów hipotecznych i samochodowych wśród konsumentów z niskimi ocenami kredytowymi.
Również konsumenci o wyższych dochodach wykazują ostrożność w wydatkach. Gregory Daco, główny ekonomista EY-Parthenon, zauważył, że osoby z tej grupy ograniczają swoje wydatki i są bardziej uważne na to, jak i gdzie je ponoszą.
Raport J.D. Power wskazuje, że koszty mieszkaniowe stały się jednym z głównych źródeł presji finansowej, niemal dorównującym obawom związanym z cenami paliw. Według raportu FICO, przeciętna miesięczna rata kredytu hipotecznego dla osób kupujących dom po raz pierwszy wyniosła 2 563 dolarów, co stanowi wzrost o 57% od kwietnia 2019 roku, podczas gdy ogólny wskaźnik inflacji w tym okresie wyniósł 30%.
W badaniu FICO przeprowadzonym w lipcu wzięło udział 2 078 dorosłych mieszkańców USA. Czterdzieści trzy procent właścicieli domów zadeklarowało, że całkowite miesięczne koszty mieszkaniowe utrudniają im regulowanie innych wydatków.
Dodatkowo, dane Federalnego Banku Rezerwy w Atlancie pokazują, że zdolność do zakupu domu pogorszyła się od początku roku, a ogólna dostępność mieszkań pozostaje niska od 2022 roku, kiedy to zaczęły rosnąć stopy procentowe kredytów hipotecznych.
Kolejnym źródłem presji finansowej jest spłata kredytów studenckich. Według raportu FICO, 56% osób spłacających takie zobowiązania przyznało, że w ciągu ostatniego roku musiało korzystać z kart kredytowych lub innych pożyczek, aby utrzymać się na bieżąco z rachunkami.
Niektórzy ekonomiści rozważają możliwość pojawienia się nowych modeli kształtu gospodarki. Model w kształcie litery E opisuje trzy poziomy ekonomiczne: gospodarstwa o wysokich dochodach, ściskany środek oraz grupę najsłabiej radzącą sobie. Model w kształcie litery X mógłby się pojawić, jeśli wzrost wydatków gospodarstw o niskich dochodach utrzyma się na poziomie przewyższającym wzrost wydatków gospodarstw o wysokich dochodach.
David Tinsley, starszy ekonomista Bank of America Institute, wskazał na ryzyko pojawienia się modelu X, jeśli wzrost wydatków gospodarstw o niskich dochodach będzie przewyższał wzrost wydatków gospodarstw o wysokich dochodach przez pewien czas. Dodał, że spadek na rynku akcji mógłby skłonić gospodarstwa o wysokich dochodach, które częściej posiadają akcje, do ograniczenia wydatków, co mogłoby wpłynąć na spowolnienie wzrostu konsumpcji i gospodarki.
Eksperci zwracają także uwagę na różnice związane z wiekiem i etapem życia, które mogą wpływać na odczuwanie presji ekonomicznej. Młodsze pokolenie Z, będące w wieku około 20 lat, doświadcza innych wyzwań finansowych niż pokolenie X, które znajduje się w średnim wieku i często wspiera zarówno dzieci, jak i rodziców, jednocześnie oszczędzając na emeryturę.
Wśród młodszych konsumentów z pokolenia Z szczególnie odczuwalne są koszty mieszkaniowe, zwłaszcza wśród najemców. Z kolei konsumenci z pokolenia X mierzą się z wieloma obowiązkami finansowymi jednocześnie.
Wobec tych zjawisk ekonomiści wskazują, że klasyczne oznaczenia literowe opisujące kształt gospodarki mogą mieć ograniczone zastosowanie, a bardziej przydatne mogą być analizy uwzględniające wiek i sytuację życiową konsumentów.
W artykule przedstawiono najważniejsze informacje dotyczące zmian w modelach rozwarstwienia dochodowego w gospodarce USA oraz wyzwania finansowe, z którymi mierzą się różne grupy społeczne.
Komentarze
Linki do innych stron WWW w komentarzach są niedozwolone i takie komentarze są automatycznie odrzucane.