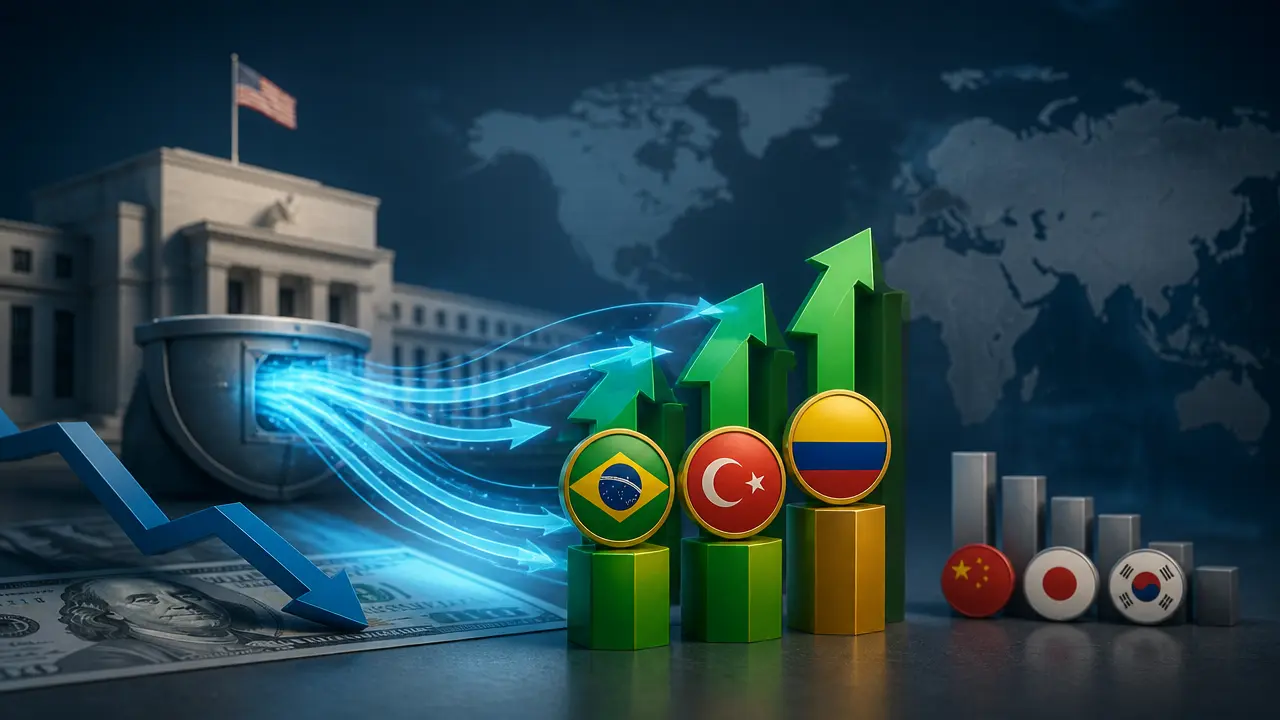
Interwencja Departamentu Skarbu Stanów Zjednoczonych, polegająca na podwojeniu planów skupu długoterminowych obligacji rządowych, wpłynęła na osłabienie dolara i zwiększyła zainteresowanie inwestorów rynkami wschodzącymi. Celem działań amerykańskiego rządu było złagodzenie presji na długoterminowe rentowności obligacji, które wzrosły w związku z obawami o inflację i zadłużenie.
Według analityków, rynki wschodzące mogą doświadczyć napływu dużych środków inwestycyjnych, określanych jako „ściana pieniędzy”, w wyniku tych działań. Robin Brooks, starszy współpracownik Brookings Institution, wskazał, że interwencja Departamentu Skarbu sprzyja strategiom carry trade, polegającym na pożyczaniu taniej waluty w celu inwestowania w aktywa o wyższej stopie zwrotu.
Wpływ interwencji na rynki obligacji i waluty
Globalne fundusze obligacji rynków wschodzących odnotowały napływ kapitału w wysokości 967 milionów dolarów w tygodniu do środy, co stanowi wzrost o około 15% w porównaniu z poprzednim tygodniem, mimo ogólnego spowolnienia napływów do funduszy obligacji. Wzrost cen złota, wspieranego przez inwestorów poszukujących bezpiecznych aktywów, był również zauważalny po ogłoszeniu planów skupu obligacji.
Peter Kinsella, szef globalnej strategii walutowej w Union Bancaire Privee w Londynie, ocenił, że ogłoszenie Departamentu Skarbu sygnalizuje możliwość stosowania polityk przypominających finansowe represje. W wyniku tego dolar osłabił się. W efekcie zyskały waluty krajów rozwiniętych o wysokich stopach procentowych oraz waluty rynków wschodzących.
Według danych LSEG, od momentu ogłoszenia skupu obligacji, południowokoreański won umocnił się o 2,83% względem dolara, brazylijski real o 0,64%, a południowoafrykański rand o 0,59%.
Preferencje inwestorów na rynkach wschodzących
Peter Kinsella wskazał, że wśród rynków wschodzących szczególnie preferowane są Brazylia i Turcja ze względu na wysokie nominalne i skorygowane o inflację stopy zwrotu. W Brazylii stopa referencyjna wynosi 14%, a roczna inflacja na poziomie 4,2% według danych z połowy sierpnia. W Turcji bank centralny utrzymał tygodniową stopę repo na poziomie 37% w lipcu, przy rocznej inflacji wynoszącej 31,75%.
Wee Khoon Chong, strateg makroekonomiczny w BNY w Hongkongu, wskazał, że Kolumbia cieszy się dużą popularnością w carry trades w bieżącym roku. Waluta tego kraju zyskała około 20% w ujęciu rocznym do piątku, a indeks giełdowy COLCAP również wzrósł o około 20%.
Z kolei Eric Robertson, główny strateg w Standard Chartered Bank, ocenił, że waluty azjatyckie będą nadal pozostawać mniej atrakcyjne w porównaniu z innymi walutami rynków wschodzących. Według niego, azjatyckie waluty oferują niższe implikowane stopy zwrotu, co pozostanie niezmienione, jeśli Rezerwa Federalna USA zdecyduje się na podwyżki stóp procentowych. Bank centralny Indii utrzymuje jedną z najwyższych kluczowych stóp procentowych w Azji na poziomie 5,25%, co stanowi około jednej trzeciej stopy w Brazylii.
Robin Brooks dodał, że carry trades finansowane dolarem dopiero się rozpoczynają, ponieważ rynki wschodzące doświadczyły znacznych odpływów kapitału w związku z wojną w Iranie. Zapowiedź skupu obligacji przez Departament Skarbu może oznaczać, że w przyszłości pojawią się kolejne podobne działania o większej skali i zasięgu.
Interwencja Departamentu Skarbu USA oraz jej wpływ na rynki obligacji i waluty stanowią istotny element obecnej sytuacji na rynkach finansowych. Napływ kapitału do rynków wschodzących, zwłaszcza do Brazylii, Turcji i Kolumbii, jest obserwowany równocześnie z osłabieniem dolara i wzrostem cen złota. W tym samym czasie waluty azjatyckie pozostają mniej atrakcyjne dla inwestorów ze względu na niższe stopy zwrotu i oczekiwane działania Rezerwy Federalnej.
Komentarze
Linki do innych stron WWW w komentarzach są niedozwolone i takie komentarze są automatycznie odrzucane.